Domain doppelverglast.de kaufen?
Wir ziehen mit dem Projekt
doppelverglast.de um.
Sind Sie am Kauf der Domain
doppelverglast.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doppelverglast.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:


-
Warum sind Abschreibungen kosten?
Abschreibungen sind Kosten, weil sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg widerspiegeln. Durch Abschreibungen wird der tatsächliche Wertverlust eines Vermögenswerts erfasst und in der Gewinn- und Verlustrechnung berücksichtigt. Dies hilft Unternehmen, ihre finanzielle Leistungsfähigkeit realistisch darzustellen und langfristige Investitionsentscheidungen zu treffen. Ohne Abschreibungen würden Unternehmen möglicherweise einen falschen Eindruck von ihrem tatsächlichen Gewinn und Vermögenswert haben, was zu verzerrten Finanzkennzahlen führen könnte. Letztendlich dienen Abschreibungen dazu, die Kosten der Nutzung von Vermögenswerten über ihre Lebensdauer gerecht zu verteilen und die finanzielle Transparenz und Genauigkeit zu gewährleisten. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Was sind Abschreibungen für Kosten?
Abschreibungen für Kosten sind Buchungsposten in der Finanzbuchhaltung, die die Wertminderung von Vermögensgegenständen über einen bestimmten Zeitraum hinweg erfassen. Sie werden verwendet, um den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen zu berücksichtigen. Durch Abschreibungen können Unternehmen ihre Gewinne korrekt ermitteln und langfristige Vermögenswerte angemessen bewerten. Sie dienen auch dazu, die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer zu verteilen und somit die finanzielle Belastung gleichmäßig zu verteilen. Letztendlich helfen Abschreibungen dabei, die finanzielle Stabilität und Nachhaltigkeit eines Unternehmens zu gewährleisten. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **

Können kalkulatorische Abschreibungen variable Kosten sein?
Können kalkulatorische Abschreibungen variable Kosten sein? Nein, kalkulatorische Abschreibungen sind keine variable Kosten, da sie unabhängig von der Produktionsmenge oder -aktivität eines Unternehmens sind. Sie werden zur Erfassung des Wertverlusts von Anlagevermögen verwendet und sind daher fixe Kosten. Variable Kosten hingegen variieren mit der Produktionsmenge und sind direkt von der Aktivität des Unternehmens abhängig. Kalkulatorische Abschreibungen werden in der Kostenrechnung zur Ermittlung des Betriebsergebnisses berücksichtigt, haben jedoch keinen direkten Einfluss auf die variablen Kosten eines Unternehmens. **
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
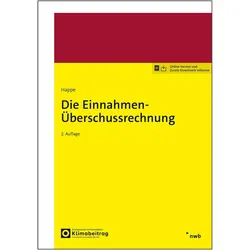
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Warum sind Abschreibungen kosten?
Abschreibungen sind Kosten, weil sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg widerspiegeln. Durch Abschreibungen wird der tatsächliche Wertverlust eines Vermögenswerts erfasst und in der Gewinn- und Verlustrechnung berücksichtigt. Dies hilft Unternehmen, ihre finanzielle Leistungsfähigkeit realistisch darzustellen und langfristige Investitionsentscheidungen zu treffen. Ohne Abschreibungen würden Unternehmen möglicherweise einen falschen Eindruck von ihrem tatsächlichen Gewinn und Vermögenswert haben, was zu verzerrten Finanzkennzahlen führen könnte. Letztendlich dienen Abschreibungen dazu, die Kosten der Nutzung von Vermögenswerten über ihre Lebensdauer gerecht zu verteilen und die finanzielle Transparenz und Genauigkeit zu gewährleisten. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Fenster-Klapprahmen beidseitig A1 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 594 x 841 mm (DIN A1) Sichtmaß: 574 x 821 mm Rahmenmaß: 624 x 871 x 20 mm Gewicht: 1,85 kg33,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A3 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 297 x 420 mm (DIN A3) Sichtmaß: 277 x 400 mm Rahmenmaß: 327 x 450 x 20 mm Gewicht: 0,89 kg18,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen für Kosten?
Abschreibungen für Kosten sind Buchungsposten in der Finanzbuchhaltung, die die Wertminderung von Vermögensgegenständen über einen bestimmten Zeitraum hinweg erfassen. Sie werden verwendet, um den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen zu berücksichtigen. Durch Abschreibungen können Unternehmen ihre Gewinne korrekt ermitteln und langfristige Vermögenswerte angemessen bewerten. Sie dienen auch dazu, die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer zu verteilen und somit die finanzielle Belastung gleichmäßig zu verteilen. Letztendlich helfen Abschreibungen dabei, die finanzielle Stabilität und Nachhaltigkeit eines Unternehmens zu gewährleisten. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Können kalkulatorische Abschreibungen variable Kosten sein?
Können kalkulatorische Abschreibungen variable Kosten sein? Nein, kalkulatorische Abschreibungen sind keine variable Kosten, da sie unabhängig von der Produktionsmenge oder -aktivität eines Unternehmens sind. Sie werden zur Erfassung des Wertverlusts von Anlagevermögen verwendet und sind daher fixe Kosten. Variable Kosten hingegen variieren mit der Produktionsmenge und sind direkt von der Aktivität des Unternehmens abhängig. Kalkulatorische Abschreibungen werden in der Kostenrechnung zur Ermittlung des Betriebsergebnisses berücksichtigt, haben jedoch keinen direkten Einfluss auf die variablen Kosten eines Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.